商贸服务行业观察:南宁家具家电零售渠道的整合与升级趋势
过去五年,南宁家居消费市场的渠道结构发生了明显变化。传统街边专卖店、建材市场摊位与线上电商平台之间的边界逐渐模糊,取而代之的是以商贸服务能力为核心的一体化零售模式。对于本地家具家电零售商而言,能否在渠道整合中找到自己的位置,直接决定了未来三到五年的生存空间。
渠道整合背后的供应链逻辑
家具与家电虽然同属家庭大件消费,但两者的供应链节奏截然不同。家具品类SKU深度大、周转慢、物流破损率高;家电品类标准化程度高、更新换代快、安装服务重。过去很多南宁本地商家把这两类商品分开运营,导致场地利用率低、获客成本重复投入。
整合的核心在于仓储与配送体系的复用。以南宁友谊家商贸有限公司的运营实践来看,将家具家电纳入统一仓储管理后,大件物流的满载率可以从单品类配送的55%左右提升至78%以上。这意味着每单的物流成本被显著摊薄。
从“卖产品”到“卖场景”的实操路径
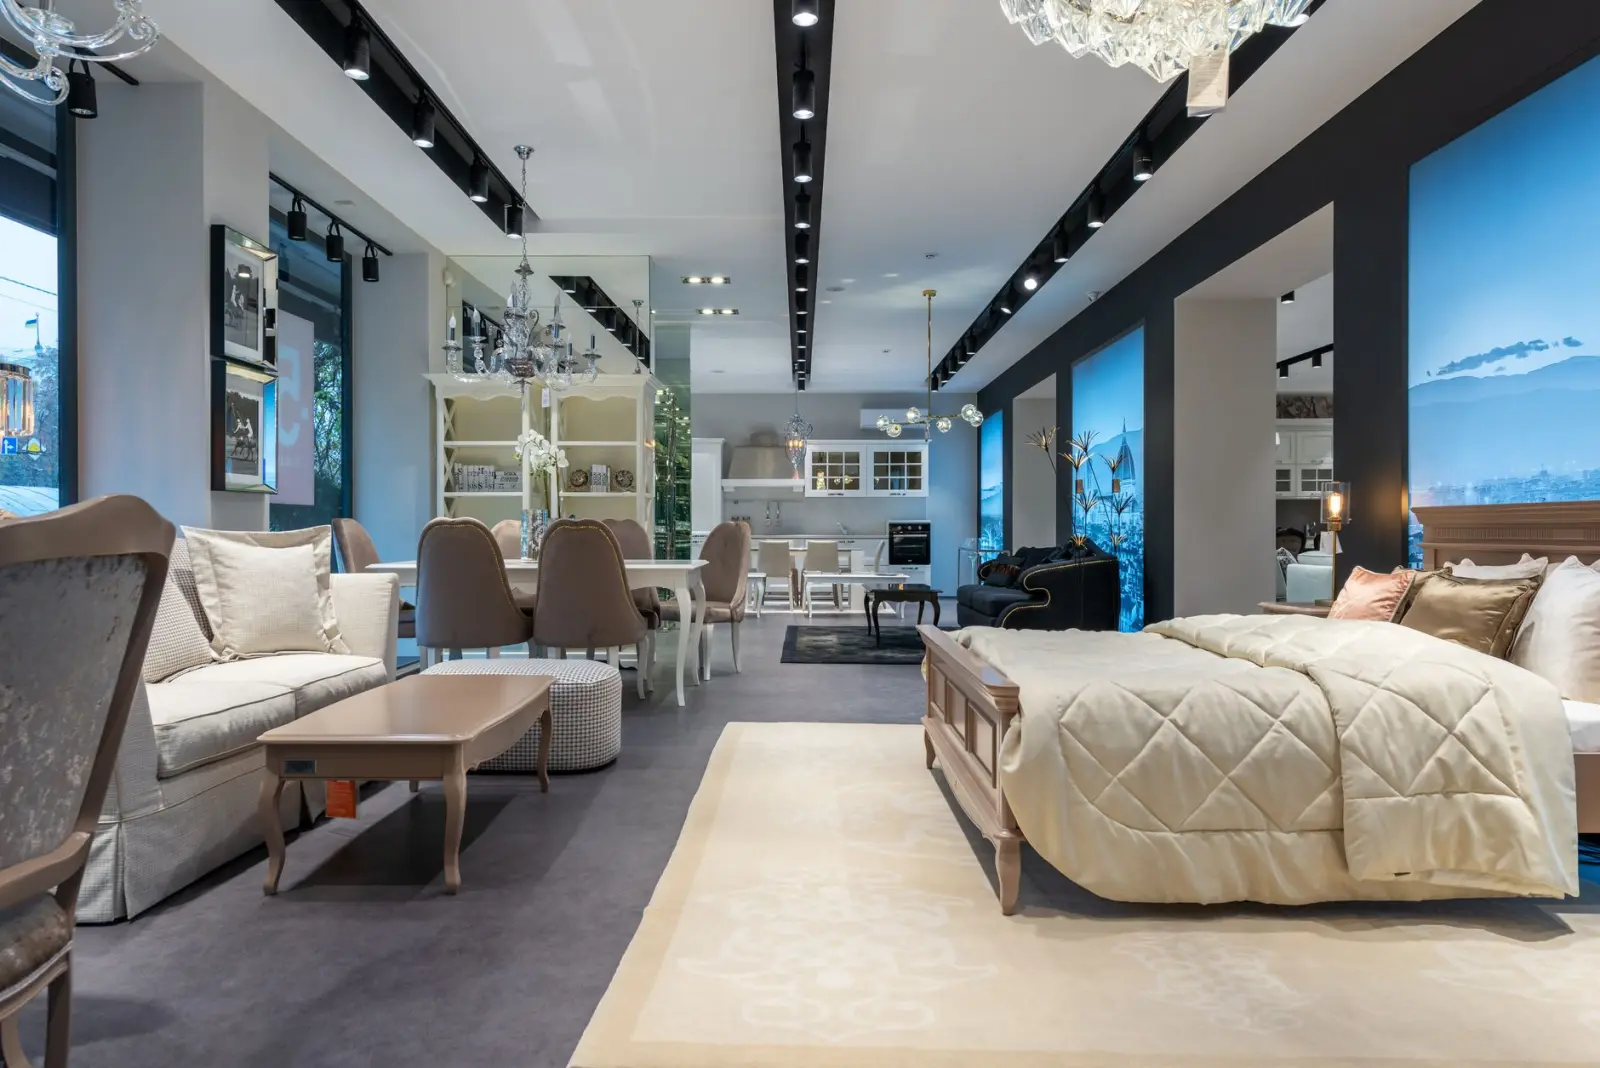
渠道升级不只是把家具和家电摆在一起卖。真正有效的做法是围绕家居用品的完整使用场景来组织陈列和推荐逻辑。比如客厅场景中,沙发、茶几、电视、音响的关联购买率远高于随机推荐。
具体操作上,可以参考以下三个步骤:
- 场景分区:按客厅、卧室、厨房、阳台等空间划分展区,而非按品类分区
- 套餐设计:将家具家电组合成2-3个价格梯度的套餐,降低消费者决策成本
- 服务绑定:送货、安装、调试环节统一调度,避免家具和家电分两次上门
这套方法在南宁本地的实际转化数据中表现稳定。据门店统计,采用场景化陈列后,客单价平均提升约32%,连带购买率从1.4件/单上升至2.1件/单。
家电零售的服务密度正在成为竞争壁垒
家电零售的利润空间近年来持续收窄,单纯靠价格竞争已经很难维持。南宁市场上,空调、冰箱、洗衣机等品类的线上比价行为非常普遍,消费者到店体验后线上下单的情况并不少见。
破局点在于服务密度——即单位客户身上能叠加多少服务价值。安装调试、延保服务、旧机回收、定期清洗保养,这些环节的毛利贡献合计可以占到家电零售总毛利的40%以上。家具家电零售企业如果只盯着商品差价,就会忽略这块真正的利润来源。
南宁友谊家商贸有限公司在部分门店试点的“家电管家”服务包,将安装、延保、清洗打包为年度服务,续费率达到了61%,这说明本地消费者对专业化商贸服务的付费意愿正在形成。
数据对比:整合前后的关键指标变化
以下为南宁本地家居零售渠道整合前后的典型数据对比(基于行业调研样本):
- 坪效:整合前约1.2万元/㎡/年 → 整合后约1.8万元/㎡/年
- 物流成本占比:整合前8.5% → 整合后5.9%
- 客户复购周期:整合前18个月 → 整合后11个月
- 线上引流到店转化率:整合前12% → 整合后23%
数据背后的驱动力并不神秘:品类协同降低了获客和履约的边际成本,服务链条的延伸则提高了客户留存。
结语
南宁家具家电零售渠道的整合,本质上是从“品类经销”向“家居用品整体解决方案”的转型。这个过程中,家具家电的物理整合只是起点,真正的壁垒在于家电零售服务能力的系统化沉淀。对于本地商家来说,谁先把仓储、配送、安装、售后这条链路跑通,谁就能在下一轮竞争中占据主动。